“Langkah Konkrit Tegaknya Reformasi Birokrasi di Indonesia”
oleh: Rysky Marlinda
oleh: Rysky Marlinda
Peringkat daya saing Indonesia di kancah internasional
sebagaimana dilaporkan World Economic Forum (WEF) 2012, menurun empat peringkat
dari tahun sebelumnya. Indonesia yang tadinya menempati poisi ke 46 kini mundur
empat langkah ke posisi 50. Hal ini membuat Indonesia tertinggal dari
negara-negara tetangga lain, semisal Malaysia dan Thailand, di posisi 30 besar
dan Singapura di peringkat 3 besar[1]
Komponen utama penentu daya saing Indonesia di kancah
internasional adalah terkait masalah
birokrasi. Hal ini menyangkut seberapa besar pelayanan yang telah diberikan
pemerintah kepada publik. Yang nantinya juga akan berdampak pada atmosfer
investasi Indonesia.[2]
Bagaimana investor lokal maupun internasional nyaman berinvestasi di Indonesia
jika pelayanan birokrasi yang diberikan terkesan lamban dan menghambat?
Direktorat Jenderal Pajak (DJP) adalah salah satu lembaga
pemerintahan yang terus berusaha menegakkan pelayanan birokrasi yang memadai
serta optimal bagi masyarakat.
Dengan menyadari bahwa wajib pajak adalah pelanggan
setia yang turut berpartisipasi dalam pembangunan negara, sudah seyogyanya DJP
memberikan pelayanan yang juga
memudahkan bagi para pegiat pajak, dalam hal ini wajib pajak, agar proses iuran
wajib negara ini selalu dibayarkan tepat waktu, mudah dan aman. Tak dipungkiri,
melihat perkembangan zaman yang kini makin canggih, pemerintah, dalam hal ini
DJP, mampu menangkap peluang besar adanya optimalisasi pengembangan pelayanan
publik berbasis teknologi.
Atas latar belakang inilah, penulis akan
mengulas sebuah solusi reformasi birokrasi berbasis teknologi, yaitu internet.
Yang kini terus diusung pemerintah demi terwujudnya reformasi birokrasi di
Indonesia. Optimalisasi ini akan dimulai dari ruang lingkup DJP terkait Surat
Pemberitahuan Pajak Bulanan-Tahunan (SPT) yang berlaku bagi setiap wajib pajak.
Program ini yang dikenal dengan sebutan e-filing
pajak. Dengan harapan, pelaporan pajak
oleh setiap wajib pajak di Indonesia tepat waktu, mudah, efisien dan aman.
- Apakah keberadaan e-filing pajak mampu menjawab tuntutan pelayanan pembayaran
pajak masa kini?
- Bagaimana penerapan e-filing pajak bagi wajib pajak di Indonesia?
- Apakah e-filing pajak mampu menjadi sampel reformasi birokrasi
nasional?
- Untuk memaparkan fungsi dan peran e-filing pajak dalam optimalisasi
pelayanan pajak di Indonesia.
- Untuk menjelaskan kepada pembaca khususnya wajib pajak
mengenai penerapan dan mekanisme e-filing
pajak.
- Untuk menjelaskan peranan e-filing pajak sebagai salah satu
upaya pemerintah dalam menerapkan reformasi birokrasi di Indonesia.
- Bagi Penulis
Karya tulis ini
menjadi bahan pembelajaran dan penelitian kedepan terkait reformasi birokrasi
pada lembaga-lembaga pemerintahan di Indonesia.
- Bagi pembaca
Karya tulis ini
menjadi sumber referensi dan pengetahuan mengenai upaya penegakan reformasi birokrasi
di Indonesia
- Bagi pemerintah
Karya tulis ini dapat menjadi bahan
evaluasi dan perbaikan ke depan terkait pembenahan sistem pelayanan kepada
masyarakat.
Ada perbedaan yang begitu signifikan terkait pelayanan birokrasi bagi
publik sebelum dan setelah dikenal istilah reformasi birokrasi.
Mengapa kemudian penulis merasa begitu tertarik untuk membahas reformasi
birokrasi di bidang perpajakan? Penulis beranggapan bahwa masalah perpajakan di
Indonesia adalah masalah yang urgen di negara ini. Hal ini terkait fungsi pajak
sebagai salah satu sumber pendapatan yang besar dan potensional bagi negara.
Bahkan pada tahun 2011, sumber Anggaran Pendapatan dan Belanja Negara (APBN),
77 persen-nya berasal dari pajak.
Sebagaimana makna pajak, yaitu
“iuran
wajib kepada negara (yang dapat dipaksakan) yang terutang oleh yang wajib
membayarnya menurut peraturan-peraturan dengan tidak mendapat prestasi kembali,
yang langsung dapat ditunjuk, dan gunanya adalah untuk membiayai
pengeluaran-pengeluran umum berhubungan dengan tugas negara untuk
menyelenggarakan pemerintahan.”[3]
Pajak adalah amanat warga negara Indonesia (WNI) maupun wajib pajak yang
bukan (WNI) agar terciptanya Indonesia yang lebih baik. Menyikapi pengelolaan
pajak dan pendayagunaan pajak yang lebih baik serta memberi pelayanan terbaik
bagi para wajib pajak adalah hal yang terpenting, mengingat dana pajak adalah
dana amanah yang berasal dari banyak “kantung” publik bagi pembangunan dan
kemajuan Indonesia di masa depan.
Istilah reformasi birokrasi dipandang memiliki fungsi dan peran tersendiri
guna menciptakan atmosfer yang lebih baik bagi pemerintah dalam hal ini DJP, untuk
memperbaiki sistem yang ada, agar lebih bersih, lebih cepat dan efisien dalam
hal pelayanan.
Terkait kasus korupsi pengelolaan pajak yang mana menghancurkan
kepercayaan publik terhadap pemerintah. Istilah mafia pajak bermunculan, kasus
pelik berkepanjangan, sedang pembangunan negeri tak dapat menunggu masalah
tersebut untuk diselesaikan berlarut-larut. Anak-anak yang rusak bangunan
sekolahnya tak dapat menungu mafia pajak terungkap terlebih dahulu baru menikmati
gedung yang telah diperbaiki, meraka tak mungkin menunggu. Mereka dengan segera
butuh menuntut ilmu dengan dana APBN yang ada melalui pembangunan gedung
sekolah yang lebih baik. Apa sumber utama dana APBN? Ya,sumber utama APBN adalah
pajak.
Selain itu, investor yang prospektus tak dapat menunggu berlama-lama
proses adminitrasi yang menyulitkan. Mereka ingin bisnisnya dapat mulus
berjalan dan dananya terjamin. Kalau tidak, tentu akan mereka tinggalkan, dan
beralih ke negara lain.
Setiap wajib pajak pastilah menginginkan pelayanan yang optimal, sehingga
kenyamanan pembayaran akan kewajiban mereka pun maksimal. Para wajib pajak (WP)
berhak atas kemudahan dan kejelasan proses adminstrasi, mengingat mereka adalah
raja yang turut menyumbang pembangunan negeri. Jika tidak, maka pajak akan
dipandang publik maupun investor hanya sebagai halangan tersendiri bagi mereka,
bukan sebuah solusi pembanguan, instrumen
keuangan yang menjanjikan,maupun pelayanan pemerintah yang optimal.
Dukungan publik inilah yang kemudian
melahirkan gagasan baru terkait reformasi birokrasi dalam lembaga pemerintahan,
yang dalam tulisan ini difokuskan pada Direktorat Jenderal Pajak (DJP) yang
merupakan penghimpun dan pengelola pajak negara. Terhitung sejak 2010 hingga
2012, pembenahan sistem perpajakan terus diupayakan DJP guna menciptakan
atmosfer perpajakan yang lebih bersih, cepat, mudah dan optimal.
Istilah reformasi birokrasi dikenal di Indonesia sejak
tahun 2010, tepatnya saat dikeluarkannya Perpres No. 81/2010 tentang Grand Design Reformasi Birokrasi.
Kemudian ditegaskan kembali melalui Permen PAN No. 20/2010 tentang Road Map Reformasi. Kemudian mulai
diterapkan di lingkungan lembaga pemerintahan, seperti: Direktorat Jenderal
Pajak, Dinas Pertambangan, dan 76 kemeterian lainnya.
Merujuk pada kamus besar bahasa Indonesia, reformasi
birokrasi secara etimologi berasal dari dua kata, yaitu; reformasi yang berarti
perubahan radikal untuk perbaikan (bidang sosial, politik, atau agama) dalam
suatu masyarakat atau negara. Dan
“birokrasi yaitu sistem pemerintahan yang
dijalankan oleh pegawai pemerintah karena telah berpegang pada hierarki dan
jenjang jabatan. Dalam pengertian lain birokrasi adalah pegawai pemerintah,
yang menjalankan dan menyelenggarakan tugas yang ditentukan oleh konstitusi,
menjalankan program pembangunan, pelayanan publik, dan penerapan kebijakan
pemerintah, yang biasanya disebut pegawai negeri sipil.”[4]
Sedangkan tujuan pelaksanaan reformasi birokrasi
adalah “memberikan arah kebijakan pelaksanaan reformasi birokrasi nasional”.
Sejak tahun 2010, pemerintah melalui DJP mencanangkan pembenahan
sistem perpajakan di Indonesia. Dengan harapan untuk kembali meraih kepercayaan
publik akan pengelolaan pajak yang bersih, kenyamanan investor dalam
menjalankan bisnis di Indonesia tanpa menganggap pajak sebagai halangan, dan
memberikan pelayanan optimal bagi setiap wajib pajak agar tidak merasa
diberatkan.
Masalah ini yang kemudian mendorong DJP menerapkan empat langkah fokus pembenahan sistem
perpajakan, yaitu; Modernisasi
administrasi perpajakan, amandemen
undang-undang perpajakan, intensifikasi
pajak, dan ekstensifikasi pajak.
Melalui keempat fokus permasalahan
tersebut, yang akan dibahas penulis lebih dalam adalah mengenai modernisasi
administrasi perpajakan. Hal ini dirasa penting mengingat proses administrasi
adalah langkah yang pasti ditempuh setiap wajib pajak ketika berhubungan
langsung dengan pemerintah dalam hal ini DJP serta sebagai pintu masuk segala
transaksi yang akan dilaksanakan oleh setiap wajib pajak. Pelayanan terhadap
publik akan tercermin jelas melalui kelancaran proses adminstrasi.
Di era moderen, teknologi informasi menempati urutan
pertama basis ilmu yang kini mulai menajadi perhatian. Hal ini terkait dengan
kebutuhan masyarakat akan kemudahan, kecepatan dan kelancaran berkomunikasi.
Hampir setiap kalangan masyarakat kini telah menggantungkan hidupnya pada
pelbagai teknologi super canggih. Ditambah lagi wabah internet yang merayap ke
dalam kehidupan dan menjadi salah satu kebutuhan primer manusia moderen masa
kini.
Kolaborasi yang apik antara manusia, kecanggihan
teknologi dan layanan tanpa batas internet menjadikan dunia terasa tanpa batas,
semua dapat diakses dengan mudah. Opini dan fakta tampak begitu nyata bagi
mereka yang peka akan pengembangan teknologi.
Hal ini adalah salah satu dasar yang melahirkan konsep
birokrasi inovatif. Pelayanan yang semakin mengedepankan kemudahan dan kepuasan
pelanggan. Menjadikan semua tanpa hambatan dan mengedepankan kelancaran
komunikasi tanpa limit waktu dan
tempat . Alasan ini yang kemudian menjadikan DJP begitu peka menangkap
kesempatan dan peluang pemuasan pelanggan yang utamanya adalah orang-orang dengan
aktivitas super padat terhadap bisnis, kesibukan dan waktu. Solusi ini seakan
menghapus satu masalah yaitu menjadikan proses penghimpunan pajak menjadi lebih
tepat waktu.
Selain itu, teknologi ini merupakan sebuah
jawaban perwujudan efisiensi lembaga pemerintahan. Mengingat rangkaian
administrasi pajak yang begitu panjang, baik pelaporan, pembayaran, permohonan
dan penangguhan. Semua aktivitas ini membutuhkan lembaran-lembaran dokumen dan
arsip-arsip berharga yang diwujudkan dengan lembaran-lembaran kertas. Berapa
banyak dana APBN yang terkuras hanya untuk pencetakan kertas-kertas laporan,
data pelaporan, cetak formulir, dan surat pemberitahuan. Untuk menekan laju
biaya ini, konsep komputerisasi dan layanan internet menjadi salah satu jalan
keluar permasalahan, guna menciptaka efisiensi perusahaan dan pengeluaran.
Penerapan e-filing di Indonesia
Menciptakan sebuah realisasi pelayanan administrsi
pajak yang optimal bagi publik khususnya wajib pajak, terkait reformasi
birokrasi, Direktorat Jenderal Pajak melalui PT Mitra Pajakku menyelenggarakan
proses administrasi pajak berbasis internet. Melalui gagasan ini diharapkan
proses pelaporan SPT menjadi lebih mudah dan efisien.
Surat Pemberitahuan Pajak (SPT) adalah surat yang oleh
wajib pajak digunakan untuk melaporkan penghitungan dan atau pembayaran pajak,
objek pajak dan atau bukan objek pajak dan atau harta dan kewajiban, menurut
ketentuan peraturan perundang-undangan perpajakan[5].
Masalah utama pelaporan SPT pajak adalah
komunitas wajib pajak yang menyebar di seluruh Indonesia. Hal ini terkait
masalah waktu penyampaian dan kantor-kantor pelayanan yang tentunya pun harus
tersebar mengikuti sebaran wajib pajak yang ada. Sehingga lebih baik jika ada
sistem yang mampu memangkas waktu penyampaian sehingga lebih tepat waktu dan
mudah. Selain masalah di atas, masalah lain yang juga mampu diminimalisir
adalah adanya biaya terkait kebutuhan kertas pelaporan SPT bagi seluruh wajib pajak
yang ada di seluruh Indonesia. Dengan adanya layanan yang disediakan oleh application service provider (ASP) yang
telah ditunjuk oleh DJP sebagai penyedia laporan penyampaian SPT wajib pajak
atau pelaporan perpanjangan SPT tahunan secara elektronik sebagaimana amanat
KEP 20/PJ/2005 diharapkan mampu menjadi langkah konkrit optimalisasi pelayanan
birokrasi kepada publik.
Pengertian dan Manfaat e-filing
e-filing
adalah suatu cara penyampaian SPT (Masa
dan Tahunan) atau Pemberitahuan Perpanjangan SPT Tahunan yang dilakukan secara
on-line yang real time melalui Penyedia Jasa Aplikasi atau Application Service
Provider (ASP).
Tujuan utama pelaporan pajak melalui e-filing adalah:
1. Membantu para Wajib Pajak
menyiapkan SPT (bulanan maupun tahunan). Melalui e-filing pajak, fasilitas pelaporan
SPT tersedia secara elektronik (via internet) kepada wajib pajak, sehingga
wajib pajak orang pribadi dapat melakukannya dari rumah atau tempatnya bekerja,
sedangkan wajib pajak badan dapat melakukannya dari lokasi kantor atau
usahanya. Hal ini akan dapat membantu memangkas biaya dan waktu yang dibutuhkan
oleh Wajib Pajak untuk mempersiapkan, memproses dan melaporkan SPT ke Kantor
Pajak secara benar dan tepat waktu.
2. Mendukung Kinerja Kantor Pajak dalam
Penyediaan Pelayanan Terbaik bagi Publik
Pelayanan yang optimal akan dirasakan setiap wajib pajak baik dalam hal
percepatan penerimaan laporan SPT, perampingan kegiatan administrasi, pendataan
(juga akurasi data), distribusi dan pengarsipan laporan SPT.
3. Memberi Pelayanan Tanpa Batasan Wilayah
Saat ini tercatat lebih dari 10 juta Wajib Pajak di Indonesia, dengan
cara pelaporan yang manual tidak mungkin akan dapat ditingkatkan pelayanan
terhadap para WP tersebut. Maka dengan eFiling dimana sistem pelaporan menjadi
mudah dan cepat, diharapkan jumlah Wajib Pajak dapat meningkat lagi dan
penerimaan negara tercapai.
Langkah – langkah penggunaan e-filing

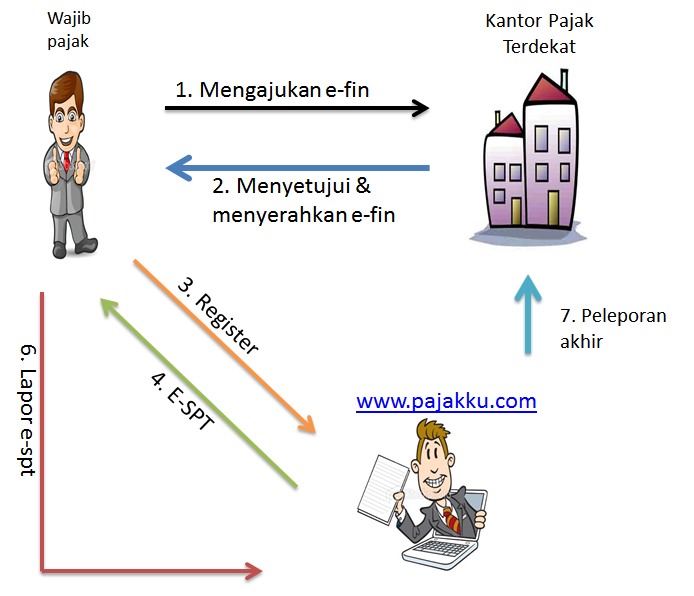
Berdasarkan ilustrasi gambar, maka dapat dijelaskan bahwa langkah-langkah
penggunaan e-filing pajak adalah:
1.
Wajib Pajak Secara Tertulis Mengajukan Permohonan e-fin
(Electronic Filing Identification Number)
E-fin diterbitkan oleh Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar,
sesuai dengan contoh surat permohonan , dengan melampirkan :
·
Fotocopy kartu Nomor Pokok Wajib Pajak (NPWP)
atau surat keterangan terdaftar.
·
Bagi pengusaha kena pajak, harus disertai surat
pengukuhan pengusaha kena pajak
2.
Kantor Pajak Menyerahkan e-fin kepada Wajib Pajak
4.
Pajakku.com akan memberikan :
·
User ID dan Password
·
Aplikasi e-SPT (Surat Pemberitahuan dalam bentuk
elektronik) disertai dengan petunjuk penggunaannya dan informasi lainnya.
·
Sertifikat ( digital certificate ) yang
diperoleh dari DJP. Digital certificate ini akan berfungsi sebagai pengaman
data Wajib Pajak dalam setiap proses eFiling.
5.
Melaporkan e-SPT
Dengan menggunakan aplikasi e-SPT yang telah didapat,
maka SPT dapat diisi secara offline oleh wajib pajak. Setelah pengisian SPT
lengkap, maka WP dapat mengirimkan secara online ke Direktorat Jenderal Pajak
melalui http://www.pajakku.com/.
Melalui ilustrasi dan penjelasan di atas, maka jelas
sudah bahwa pelayanan birokrasi bagi publik ini memiliki kelebihan jika
dibandingkan dengan sistem manual. Kelebihan tersebut misalnya; pelaporan yang
tepat waktu, biaya yang lebih rendah, serta pelayanan yang mampu menjangkau
seluruh wajib pajak di Indonesia dengan kepastian penyampaian SPT.
Dengan dipopulerkannya pelayanan birokrasi berbasis internet kepada
publik melalui Direktorat Jenderal Pajak (DJP), maka menjadi harapan besar
bahwa optimalisasi layanan yang cepat, mudah dan aman akan terwujud dan diikuti
oleh pelbagai lembaga pemerintah lainnya. Sehingga tanpa dipungkiri, pelayanan
birokrasi hadir tanpa batasan wilayah dan waktu, yang pada akhirnya seluruh
proses pelayanan dan adminitrasi terkait birokrasi menjadi lebih mudah, “kebersihan”
lembaga pemerintahan dalam pelaksanaan tugas akan semakin terpupuk, mengingat
sistem yang terkomputerisasi serta pelibatan perusahaan mitra yang membantu
mengawasi jalannya proses pelaporan ini sebagai pihak ketiga.
PENUTUP
Kesimpulan
PENUTUP
Kesimpulan
- e-filing merupakan sistem yang menjadi solusi akan masalah pelaporan pajak dan pelayanan administrasi pajak di Indonesia. Keberadaan e-filing mampu memangkas waktu yang panjang, serta menghapus batasan keberadaan wajib pajak di seluruh Indonesia. Melalui e-filing efisiensi dan penekanan biaya akan penyediaan kertas dalam pelaoran dan proses administrasi mampu ditekan.
- e-filing menciptakan atmosfir positif
pembayaran pajak sehingga lebih lancar dan tidak mempersulit wajib pajak.
- e-filing adalah sampel yang
mampu diharapkan memotivasi lembaga pemerintahan lainnya untuk berbenah
diri menegakkan reformasi birokrasi di perusahaannya. Sehingga tercipta
optimalisasi pelayanan kepada public yang bersih, aman, mudah, dan
efisien. Dengan harapan akhir tersiptama kepuasan public yang maksimal
serta pembangunan bangsa yang lebih baik.
- Penegakan reformasi birokrasi harus mulai
digencarkan sejak dini pada seluruh lembaga pemerintahan serta
mengedepankan innovasi.
- Penegakan reformasi birokrasi sebaiknya
selaras dengan perkembangan zaman
- Pelayanan administrasi yang diselenggarakan
lembaga pemerintah hendaknya tidak menyulitkan dan mampu menciptakan aura
positif investasi yang nyaman di Indonesia.
- Harus
ada promosi terkait produk dan pelayanan terbaru yang diusung pemerintah
kepada public dengan harapan membangun komunikasi yang baik, menjadi
sarana edukasi, serta membangun kembali kepercayaan masyarakat.
- Martowardoyo, Agus. 2012. “Reformasi
Birokrasi Kunci Peningkatan Daya Saing” dikutip dari antaranews.com edisi
6 September 2012. Diakses pada 20/11/2012/16.00 wib
- Yacob, Dharwis. dalam Arsip Nasional
Repoblik Indonesia. Dikutip dari “REFORMASI BIROKRASI DINAS PERTAMBANGAN
(DIENTS VAN HET MIJNWEZEN) DI MASA HINDIA BELANDA, 1850-1915
- e-filing pajakku.com_informasi (2012)
diakses pada 18/11/2012 / 15.00 wib
- Artikel “Penurunan Daya saing Indonesia
2012” (tanpa nama) dikutip dari http://www.bappenas.go.id/blog/?p=826
diakses pada 20/11/2012 /16.00 wib
- Prof. Dr. P.J.A. Andriani (2010) dikutip
dari
http://www.scribd.com/doc/48695612/pengertian-dan-fungsi-pajak#outer_page_1
pada 16/11/2012/ 16.20 wib
- www.wikipedia.co.id
bahasa Indonesia artikel terkait “perpajakan” diakses pada 18/11/2012/
15.20 wib
[1]
Artikel “Penurunan Daya saing Indonesia 2012” (tanpa nama) dikutip dari http://www.bappenas.go.id/blog/?p=826
diakses pada 20/11/2012 /16.00 wib
[2]
Martowardoyo, Agus. 2012. “Reformasi Birokrasi Kunci Peningkatan Daya Saing”
dikutip dari antaranews.com edisi 6
September 2012. Diakses pada 20/11/2012/16.00 wib
[3]
Prof. Dr. P.J.A. Andriani (2010) dikutip dari
http://www.scribd.com/doc/48695612/pengertian-dan-fungsi-pajak#outer_page_1
pada 16/11/2012/ 16.20 wib
[4]
Yacob, Dharwis. dalam Arsip Nasional Repoblik Indonesia. Dikutip dari
“REFORMASI BIROKRASI DINAS PERTAMBANGAN (DIENTS VAN HET MIJNWEZEN) DI MASA
HINDIA BELANDA, 1850-1915”
[5] www.wikipedia.co.id
bahasa Indonesia artikel terkait “perpajakan” diakses pada 18/11/2012/ 15.20
wib

